


Marktbericht
Die digitalen Anforderungen im Bereich der mechanischen Installation verstehen
Entdecken Sie den „European Mechanical Installation Monitor“, um Einblicke in die Arbeitspraktiken von HLK-Installateuren sowie in deren Anforderungen in den Bereichen BIM, Beschaffung und Support zu gewinnen. Die darin enthaltenen Berichte helfen Herstellern dabei, zu beurteilen, wie sich die digitalen Anforderungen innerhalb der von ihnen angestrebten Fachzielgruppe unterscheiden.
Blogs I published 02 July 2024 I Dirk Hoogenboom
BIM-Verbreitung unter europäischen SHK-Installateuren: der Vergleichsstand 2024
Die zentralen Verbreitungszahlen stammen aus Q1 2024. Die folgenden Installateurprofile stammen aus Q1 2022 und verwenden Unternehmensgrößengruppen nach Vollzeitäquivalenten (FTE) sowie Umsatzanteile. Dies sind getrennte Forschungswellen, keine neuen Messungen aus 2026 oder 2027.
In einer zunehmend digitalisierten Welt passt sich die Bau- und Installationsbranche wesentlich langsamer an als andere Branchen. Die konservative Ausrichtung der Branche und unsere Bauweise – ein großer Teil wird weiterhin traditionell gebaut, und Renovierungen machen einen großen Teil der Bauwirtschaft aus – bremsen die Einführung.
Bei der Digitalisierung im Bauwesen ist BIM (Building Information Modeling) ein wichtiger Indikator. In welchem Umfang nutzen SHK-Installateure BIM? Wie hat sich das im Zeitverlauf entwickelt? Diese und viele weitere Fragen beantwortet der Bericht Q1 2024 aus dem „European Mechanical Installation Monitor“ zum Thema BIM.
Die BIM-Verbreitung bleibt gering
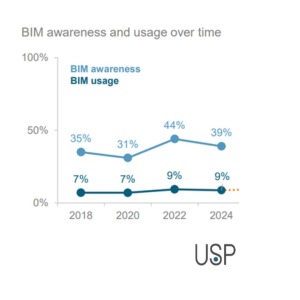
Eine zentrale Erkenntnis des Berichts ist, dass die BIM-Verbreitung unter europäischen SHK-Installateuren weiterhin gering ist. Auf europäischer Ebene liegt der Nutzeranteil relativ niedrig bei 9%. Es gibt jedoch deutliche Länderunterschiede: In den Niederlanden nutzen Installateure BIM deutlich häufiger. Etwa 22 % der niederländischen Installateure im Bereich der Gebäudetechnik nutzen BIM. Darüber hinaus besteht ein enger Zusammenhang zwischen der Nutzung von BIM und der Unternehmensgröße. Auf europäischer Ebene nutzen nur 3 % der kleinen Installationsbetriebe (bis zu 4 Mitarbeiter) BIM. Die größten Unternehmen setzen BIM deutlich häufiger ein: 22 % von ihnen (mit 15 und mehr Mitarbeitern) sind BIM-Anwender.
Die Akzeptanz schreitet nur langsam voran
Betrachtet man die Entwicklung der BIM-Nutzung bei SHK-Installateuren, ist dies ein sehr langsamer Prozess. Auf europäischer Ebene nutzten im Jahr 2018 7 % aller Installateure BIM. Dieser Anteil stieg bis 2024 auf 9 % an. Zum Vergleich: Bei den Architekten lag die BIM-Nutzung im Jahr 2017 bereits bei 30 % und stieg bis 2023 auf 45 % an. Natürlich gibt es einige wesentliche Unterschiede zwischen diesen Zielgruppen. Architekten konzentrieren sich stärker auf Neubauten und kommen daher häufiger mit BIM in Berührung. Hinzu kommt, dass sie wesentlich mehr „Planungsarbeit“ leisten als der durchschnittliche Installateur.
Wer nutzte BIM? Das Profil aus Q1 2022
Für ein klareres Bild der künftigen BIM-Verbreitung lohnt sich ein genauerer Blick auf die Installationsbetriebe, die bereits damit arbeiten. Wer sind diese Installateure, die Geld, Mühe und Zeit in den BIM-Einstieg investiert haben? Dafür befragten wir SHK-Installateure aus sechs großen europäischen Märkten im European Mechanical Installation Monitor von USP Marketing Consultancy zu ihren BIM-Erfahrungen.
Größere Unternehmen nutzten BIM häufiger
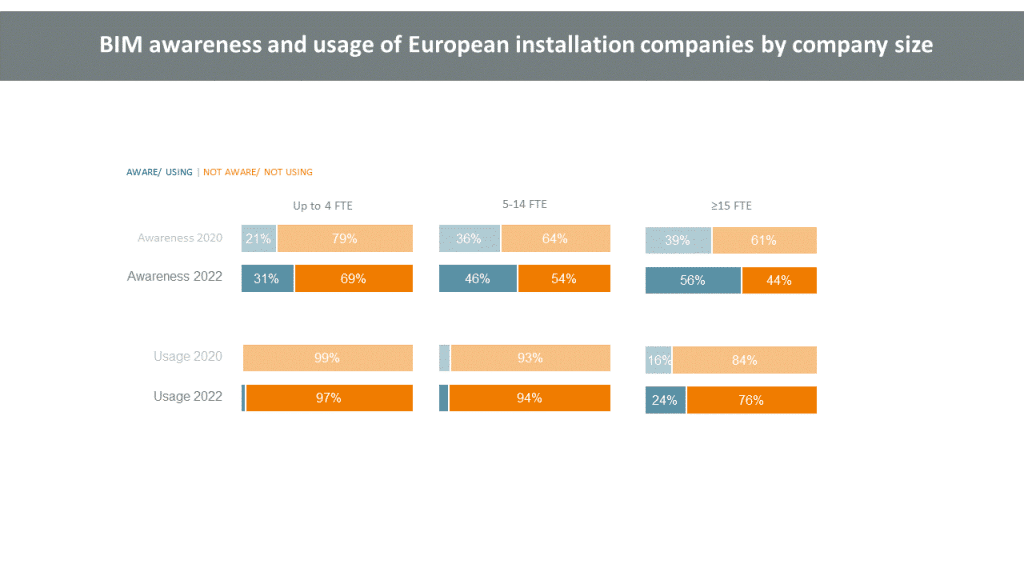
Nach Unternehmensgröße betrachtet ist die BIM-Nutzung bei den kleinsten Installationsbetrieben kaum verbreitet: Nur 3% der Unternehmen mit 4 FTE oder weniger geben an, BIM zu nutzen. Bei mittelgroßen Betrieben ist der Anteil höher, bleibt aber klein: 6% bei Unternehmen mit 5–14 FTE.
Die eigentliche BIM-Nutzung findet sich bei den größeren Installationsbetrieben mit 15 FTE oder mehr. Dort ist die BIM-Nutzung von 16% im Jahr 2020 auf fast ein Viertel im Jahr 2022 gestiegen. Für diese größeren Unternehmen ist die Investition in BIM-Software sowie in Schulung oder Einstellung eines BIM-Spezialisten möglicherweise leichter zu stemmen. Es gibt jedoch weitere Gründe dafür, dass die aktuellen BIM-Nutzer vor allem große Installationsbetriebe sind.
Projektmix: Umsatz aus Neubau und Nichtwohnungsbau
Im Durchschnitt erzielen BIM-nutzende Installationsunternehmen 57% ihres Umsatzes mit Neubauprojekten, während Betriebe ohne BIM stärker in der Renovierung tätig sind. Zudem stammt bei BIM-nutzenden Installateuren etwa die Hälfte des Umsatzes aus Nichtwohnungsbauprojekten. Betriebe ohne BIM erzielen dagegen 61% ihres Umsatzes mit Wohnbauprojekten.
Es ist nachvollziehbar, dass BIM bereits deutlich häufiger bei großen Neubauprojekten im Nichtwohnungsbau genutzt wird als bei kleineren Wohnbau- und Renovierungsprojekten. Größere Installationsunternehmen arbeiten häufiger an solchen großen Nichtwohnungsneubauten. Neben den nötigen Investitionsmitteln haben sie daher auch einen stärkeren Anreiz, BIM einzuführen.
Das erklärt auch, warum die BIM-Nutzung nicht sprunghaft, sondern nur stetig wächst. BIM wird vor allem bei größeren Nichtwohnungsbauprojekten eingesetzt, die größere Installationsbetriebe übernehmen. Kleinere Betriebe, für die der Einstieg teuer ist und bei ihren kleineren Wohnbau- oder Renovierungsprojekten weniger Nutzen bringt, sind jedoch deutlich zahlreicher.
Die 57% Neubauanteil sowie die Anteile von Wohn- und Nichtwohnungsbau beschreiben den Umsatz innerhalb der Installateurgruppen. Sie sind keine Anteile aller Installateure, die BIM einführen. Ebenso darf der Befund „fast ein Viertel“ für große Betriebe aus 2022 nicht als dieselbe Messung wie der Wert von 22% aus 2024 behandelt werden.
Was dies für die Unterstützung durch Hersteller bedeutet
Der Bericht aus 2024 behandelt auch Detaillierungsgrade, Unterstützungsbedarf und genutzte BIM-Funktionen. Unternehmensgröße und Projektmix helfen zu erkennen, welche Installateure diese Unterstützung wahrscheinlich benötigen.
Was steht noch in dem Bericht?
Der vollständige Bericht Q1 2024 des European Mechanical Installation Monitor behandelt viele weitere BIM-bezogene Themen, etwa LOD, Unterstützungsbedarf, genutzte Funktionen und mehr. Wenn Sie mehr erfahren möchten, kontaktieren Sie uns gerne oder besuchen Sie die Seite zum Q1 2024 BIM-Bericht des European Installation Monitor.
Maßgeschneiderte Marktforschung Die digitalen Anforderungen hängen von den Projekten ab, die Installateure übernehmen, sowie von den Partnern, mit denen sie zusammenarbeiten. USP kann Ihnen dabei helfen, relevante Kundengruppen im Bereich der Gebäudetechnik zu identifizieren, Supportkonzepte zu testen und zu verstehen, an welcher Stelle Produktinformationen in deren Entscheidungsprozess passen. Identifizieren Sie SHK-Installateurgruppen nach Projektmix, Unternehmensgröße und digitalen Anforderungen, um Kunden mit BIM-Ressourcenbedarf von solchen mit anderen Prioritäten zu unterscheiden. Testen Sie Konzepte für BIM-Werkzeuge und Informationen mit SHK-Installateuren und untersuchen Sie den wahrgenommenen Nutzen sowie die praktischen Anforderungen ihrer Projekte. Erfassen Sie, wie SHK-Installateure digitale Produktinformationen innerhalb von Projektteams beschaffen und bewerten, und identifizieren Sie die Stellen, an denen Herstellerunterstützung hilfreicher sein könnte.Finden Sie die SHK-Kunden, die BIM-Unterstützung benötigen
Marktsegmentierungsstudie
Forschung zur Produktentwicklung
Untersuchung der Kundenreise
Read more
28 September 2026 I Dirk Hoogenboom
Was ist CATI, und wann sollte die Handelsforschung diese Methode einsetzen?
26 Februar 2026 I Dirk Hoogenboom
BIM und digitale Werkzeuge – Digitale Reife ohne Hype
18 Februar 2026 I Dirk Hoogenboom
Installateure trainieren unter Druck
09 Oktober 2024 I Dirk Hoogenboom