


Marktbericht
Erweitern Sie Ihre Sichtweise auf „DIY“ und „DIFM“
Informieren Sie sich im Bericht „DIY vs. DIFM – 4. Quartal 2025“ über die Entscheidungen europäischer Verbraucher, ob sie Arbeiten selbst ausführen oder Hilfe in Anspruch nehmen. Analysieren Sie die Faktoren, die dieser Entscheidung zugrunde liegen, sowie geplante Projekte, um Ihr Angebot für unterschiedliche Renovierungsbedürfnisse weiter zu optimieren.
Blogs I published 06 May 2025 I Dirk Hoogenboom
„Do-it-yourself“ vs. „DIFM“ bei Heimwerkerprojekten: Was geschieht da eigentlich?
Die neueste hier behandelte Untersuchung ist der European Home Improvement Monitor Q4 2025: 58% DIY und 42% DIFM. Frühere Ergebnisse sind im Folgenden nach ihrem Erhebungszeitraum gekennzeichnet. DIY und DIFM beschreiben, wer die Arbeit ausführt. DIFM umfasst professionelle und informelle Hilfe und ist keine Kennzahl für Ausgaben.
Beginnen wir mit etwas, das Sie vielleicht kürzlich gehört haben: Wir finden bis Oktober niemanden für die Installation. Unsere Umsätze teilen sich genau zur Hälfte auf. Dieser Auftrag sollte eigentlich als DIFM abgewickelt werden, doch der Kunde hat sich entschieden, die Arbeit einfach selbst zu erledigen. Kommt Ihnen das bekannt vor?
Lieferanten, Category-Manager, Marken und Händler haben in den letzten Jahren immer wieder ähnliche Aussagen gehört und am eigenen Leib gespürt. Alle gingen davon aus, dass sich der Heimwerkermarkt stark in Richtung DIFM entwickeln würde. Die Logik dahinter war einleuchtend: eine alternde Hausbesitzerschaft, zunehmende Komplexität, schwindende Geduld. Doch die Realität hat sich als komplizierter erwiesen, da sich Menschen nicht an Prognosen halten.
Was wir also derzeit in ganz Europa beobachten, ist eher ein Tauziehen, das von Alter, Fachkenntnissen, Kosten, Verfügbarkeit und kulturellen Normen bestimmt wird. Betrachtet man das Ganze aus der Distanz, zeichnet sich jedoch ein klares Muster ab. Lassen Sie uns die Einzelheiten durchgehen und analysieren, was im Heimwerkermarkt tatsächlich vor sich geht.
Q4 2025: DIY liegt mit 58% weiterhin vorn
Klären wir zunächst die Ausgangslage: DIY ist weiterhin die dominierende Form, doch der Vorsprung schrumpft. Im Jahr 2025 wurden europaweit noch etwa 58% der Heimwerkerarbeiten von den Hausbesitzern selbst ausgeführt. Für sich genommen wirkt das wie eine klare Mehrheit. Betrachten wir jedoch die Entwicklung.
Der Bericht Q4 2025 bezifferte DIFM auf 42%. Dies ist der ausgelagerte Anteil der Heimwerkerarbeiten und keine Aussage darüber, dass professionelle Unternehmen allein 42% der Ausgaben oder Kunden auf sich vereinen.
DIY und DIFM müssen nicht zwei unterschiedliche Kunden bedeuten; dieselbe Person kann beides nutzen. Ein Hausbesitzer könnte sein Gästezimmer selbst streichen, für den Badumbau aber einen Fachmann beauftragen.
Wie sich das Verhältnis verändert hat: 2019–2025
| Jahr | DIY | DIFM | Forschungskontext |
|---|---|---|---|
| 2019 | 58,7% | 41,2% | Vergleich mit 2019 in der Einordnung von 2024 |
| 2022 | 62,7% | 37,2% | Vergleich mit 2022 im Bericht Q4 2023 |
| 2023 | 61,4% | 38,6% | Bericht Q4 2023 |
| 2024 | 60,7% | 39,3% | Einordnung von 2024 |
| 2025 | 58% | 42% | Bericht Q4 2025 |
Dies sind separat veröffentlichte Erhebungsmomentaufnahmen, keine Anteile von Personen oder Ausgaben. Die Zahlen für 2019 und 2022 ergeben jeweils 99,9%, entsprechend der veröffentlichten Rundung. Der DIY-Wert von 62,7% für 2022 stammt aus dem Vergleich im Bericht Q4 2023; spätere Einordnungen rundeten ihn auf fast 63%. Die Veröffentlichungen belegen nicht, dass jede Erhebungswelle eine identische Grundlage verwendet. Kleine Unterschiede sollten daher nicht als präzise Veränderungen der Marktgröße behandelt werden.
Vor COVID: Die Trendwende hatte bereits begonnen
Die Analyse vom November 2023 blickte auf die Entwicklung bis Ende 2022 zurück.
Seit fast einem Jahrzehnt beobachten wir das Verhältnis zwischen selbst ausgeführten Arbeiten (DIY) und ausgelagerten Arbeiten (DIFM) im europäischen Heimwerkermarkt. Früher gab es einen langsamen und stetigen Trend zu mehr DIFM und damit einen schrittweisen Rückgang des DIY-Anteils. Die Gründe waren vielfältig, doch die Demografie spielte eine wichtige Rolle.
Mit der Alterung der Bevölkerung sind ältere Generationen zunehmend weniger in der Lage, Heimwerkerarbeiten auszuführen, die sie früher selbst erledigt haben. Gleichzeitig zeigte die jüngere Verbrauchergeneration im Durchschnitt weniger Interesse am Selbermachen. Insgesamt führte dies zu einem Rückgang der DIY-Arbeiten und einem Anstieg von DIFM. Die Marktlage begünstigte dies, da der Arbeitskräftemangel noch nicht so drängend war und DIFM dadurch erschwinglicher blieb.
Wie unsere Ergebnisse zeigen, erreichte der Anteil der DIFM-Arbeiten jedoch 2018 seinen Höhepunkt und begann anschließend zu sinken. Von da an bis Ende 2022 stieg der DIY-Anteil. Dabei ist wichtig: In den Jahren 2018 und 2019 gab es noch keine Pandemie. Die Coronavirus-Krise kann daher nicht als Auslöser der Trendwende zwischen DIFM und DIY im europäischen Heimwerkermarkt gelten.
Q4 2021: Arbeitskräftemangel und Pandemie
Ein Thema, das das Zusammenspiel von Trends und Ereignissen besonders gut veranschaulicht, ist das Spannungsverhältnis zwischen Do It Yourself (DIY) und Do It For Me (DIFM): zwischen Verbrauchern, die Heimwerkerarbeiten selbst ausführen, und jenen, die diese an andere vergeben. Kenntnisse über das DIY-Verhalten der Verbraucher sind entscheidend für den Erfolg der Strategien von Herstellern und Marken im Heimwerkermarkt.
Deshalb ist DIY versus DIFM ein wiederkehrendes Thema im European Home Improvement Monitor von USP Marketing Consultancy und der Schwerpunkt des Berichts Q4 2021. Dafür befragten wir 6.800 Verbraucher aus 11 Ländern dazu, wie sie ihre Heimwerkerarbeiten selbst erledigen oder erledigen lassen.
In den Jahren vor dem Bericht Q4 2021 haben wir beobachtet, wie der Arbeitskräftemangel im Bau- und Installationssektor vieler europäischer Länder zunahm. Dadurch wird es schwieriger, einen Fachmann für Heimwerkerarbeiten zu finden, und auch die Arbeitskosten steigen. Infolgedessen entscheiden sich mehr Verbraucher dafür, die Arbeiten selbst auszuführen.
Neben Trends wie dem allmählich zunehmenden Arbeitskräftemangel und steigenden Kosten erschütterten die Pandemie und die daraus folgenden Lockdowns den Heimwerkermarkt plötzlich und beeinflussten den DIY-Anteil auf verschiedene Weise. Während der Pandemie wollten Menschen nur ungern Fachleute in ihre Wohnung lassen. Viele sagten deshalb größere Heimwerkerarbeiten ab oder verschoben sie, wenn dafür ein Fachmann erforderlich war.
Gleichzeitig verbrachten Menschen durch die Lockdowns mehr Zeit zu Hause und konnten Geld, das sie sonst in Restaurants oder im Urlaub ausgegeben hätten, in ihre Wohnung investieren. Dadurch nahmen Heimwerkerarbeiten insgesamt zu. Da zudem mehr Zeit zur Verfügung stand, die sonst beispielsweise für den Arbeitsweg benötigt wurde, griffen Menschen häufiger selbst zu Pinsel oder Hammer. DIY nahm im Verhältnis zu DIFM zu.
Der Blick Ende 2022: Während der Lockdowns gesammelte Erfahrung
Das Ergebnis war ein Anstieg der Heimwerkerarbeiten auf dem europäischen Markt. Außerdem begannen viele Menschen, die solche Arbeiten sonst nicht selbst ausgeführt hätten, während der Pandemie mit kleineren DIY-Projekten. Dabei sammelten sie Erfahrung und Selbstvertrauen und empfanden möglicherweise auch Freude und Stolz darüber, die Arbeit selbst erledigt zu haben.
Wir wissen, dass ein starker Zusammenhang zwischen DIY-Erfahrung und der Wahrscheinlichkeit besteht, Heimwerkerarbeiten selbst auszuführen, statt sie auszulagern. Menschen, die während der Pandemie mit DIY begannen, setzten dies mit hoher Wahrscheinlichkeit fort. Auch wenn die Pandemie den Trend zu mehr DIY nicht ausgelöst hat, wirkte sie somit als Katalysator.
Ende 2022 hielt der Trend zu mehr DIY an.
Q4 2023: DIFM begann sich zu erholen
Der Bericht DIY versus DIFM Q4 2023 erfasste die Veränderung in der Zusammensetzung der Arbeiten.
Das Jahr 2023 markierte einen wichtigen Wendepunkt: Die Zahlen zeigten einen deutlichen Rückgang des DIY-Anteils an allen Arbeiten gegenüber den Vorjahren. Der Anteil der DIY-Projekte sank von 62,7% im Jahr 2022 auf 61,4% im Jahr 2023, während DIFM entsprechend von 37,2% auf 38,6% stieg. Damit zeigte der Anteil ausgelagerter Arbeiten erstmals seit 2019 wieder eine erkennbare Aufwärtsentwicklung.
Mehrere Faktoren stehen hinter dieser Rückkehr zur DIFM-Mentalität. Die Alterung der Bevölkerung ist ein wichtiger Treiber, da Menschen erkennen, dass sie Aufgaben, die ihre körperlichen Fähigkeiten übersteigen, auslagern müssen. Darüber hinaus veränderte die COVID-19-Pandemie das Verbraucherverhalten und löste einen Anstieg von DIY aus, insbesondere bei kleineren dekorativen Arbeiten. Da Verbraucher diese kleineren Aufgaben nach und nach abgeschlossen haben, verlagert sich die Aufmerksamkeit auf umfangreichere und komplexere Renovierungen, bei denen fachliche Kompetenz oft unverzichtbar ist.
Außerdem gibt es einen erkennbaren Trend, Wohnimmobilien nachhaltiger zu machen. Ob durch passive Maßnahmen wie bessere Dämmung oder aktive Eingriffe wie die Erneuerung von Installationen: Nachhaltigkeit wird für Hausbesitzer zunehmend wichtiger. Solche Vorhaben erfordern in der Regel Fachwissen und technisches Können, weshalb Hausbesitzer professionelle Dienstleister beauftragen.
Trotz der wachsenden Nachfrage nach professionellen Leistungen steht der europäische Bau- und Installationssektor mit dem Arbeitskräftemangel vor einer erheblichen Herausforderung. Der Mangel an Fachkräften begrenzt das Tempo des Übergangs zu mehr DIFM deutlich. Da die Arbeitskosten durch das Ungleichgewicht zwischen Angebot und Nachfrage steigen, könnte sich der erwartete Wandel schrittweise vollziehen und durch wirtschaftliche Entwicklungen zeitweise wieder umkehren.
2024: Was trieb DIY an?
Eines ist klar: DIY liegt weiterhin vorn. Im Jahr 2024 wurden 60,7% der Heimwerkerarbeiten in Europa von den Hausbesitzern selbst ausgeführt. Die Auslagerung nahm also zu, doch DIY stellte weiterhin den größeren Anteil.
Man könnte leicht annehmen, dass ältere Menschen Aufgaben auslagern, weil sie mehr Geld und weniger Tatendrang haben, während jüngere Menschen mit weniger Geld, mehr Tatendrang und den Erfahrungen aus der Pandemie selbst Hand anlegen. Die Zahlen stützen diese Annahme jedoch nicht.
- Die 35–54-Jährigen sind beim DIY am aktivsten: 64% führen Arbeiten selbst aus
- Die Gruppe ab 55 Jahren folgt dicht dahinter mit 63%
- Die 18–34-Jährigen neigen am wenigsten zum DIY: Nur 55% führen die Arbeiten selbst aus
Der eigentliche Unterschied zeigt sich beim Blick auf die Erfahrung. Von denjenigen, die sich als unerfahren bezeichnen, führen nur 45 Prozent Arbeiten selbst aus. Bei Gelegenheitsheimwerkern sind es 63%, bei erfahrenen Renovierern solide 76%. Diese Aktivitäten hängen also stark mit dem Selbstvertrauen zusammen:
- 76% der Personen, die sich selbst als Renovierer bezeichnen, erledigen ihre Arbeiten selbst
- 63% der Gelegenheitsheimwerker tun dies ebenfalls
- Unter denjenigen ohne Erfahrung übernehmen nur 45% die Arbeit selbst
Das bedeutet: Menschen machen Dinge selbst, wenn sie das Gefühl haben, zu wissen, was sie tun. Das Alter allein erklärt es nicht; es geht auch um Know-how.
Europa entwickelt sich nicht einheitlich
Die Länderbeschreibungen stammen aus unterschiedlichen Zeiträumen und verwenden unterschiedliche Formulierungen für ihre Messgrößen. Die Einordnung von 2024 bezieht sich auf Befragte, der Artikel Q4 2025 beschreibt DIY-Anteile. Sie sollten nicht als verifizierte Zeitreihe für jedes einzelne Land gelesen werden.
Das Länderbild von 2024
In einigen Ländern ist das Selbermachen weiterhin die Regel. Deutschland führt mit 70,1% der Befragten, die Heimwerkerarbeiten selbst erledigen. Frankreich, Österreich und Schweden liegen im mittleren bis hohen 60er-Bereich. Die Niederlande liegen knapp über 60%.
Italien, Belgien und Spanien weisen dagegen wesentlich niedrigere DIY-Quoten auf, teilweise unter 50%. Dafür gibt es viele Gründe: kulturelle Erwartungen, lokale Arbeitsmarktdynamiken und sogar rechtliche Rahmenbedingungen. In manchen Regionen ist es ganz normal, Hilfe zu engagieren. In anderen ist es eine Frage des Stolzes, Arbeiten selbst zu erledigen. Und auch Preisersparnisse spielen eine Rolle. All diese Faktoren haben großen Einfluss.
Wenn Sie europaweit tätig sind und Europa als einheitliches Feld betrachten, sollten Sie umdenken. Es handelt sich um unterschiedliche Verhaltensweisen, nicht um einen einzigen Trend. Was in Berlin funktioniert, funktioniert in Mailand nicht.
Das Länderbild aus Q4 2025
Wie so oft verfehlt die Vorstellung eines einheitlichen europäischen Marktes die Realität. Die DIY-Kultur ist ein Flickenteppich.
Frankreich lag in der Einordnung für Q4 2025 mit dem höchsten DIY-Anteil vorn. In Märkten wie Deutschland, Österreich und Schweden bewegt sich die DIY-Quote um 60-70%. Dort gibt es eine tief verwurzelte Tradition der Eigenständigkeit und hohe Arbeitskosten, die dazu anregen, selbst zum Werkzeug zu greifen.
Anders sieht es am Mittelmeer oder im Vereinigten Königreich aus. Das Vereinigte Königreich wies in der Einordnung für Q4 2025 den niedrigsten DIY-Anteil auf, während Italien, Belgien und Spanien regelmäßig DIY-Quoten unter 50% zeigen. In diesen Regionen ist die Beauftragung eines Allround-Handwerkers oder Fachmanns kein Luxus, sondern bei fast allen Aufgaben, die über das Aufhängen eines Bilderrahmens hinausgehen, üblich.
Wer führt die ausgelagerten Arbeiten aus?
Q4 2021: An wen die Befragten Arbeiten vergaben
Über Jahre wuchs der Anteil ausgelagerter Heimwerkerarbeiten, während der Anteil der von Hausbesitzern selbst ausgeführten Arbeiten sank. Wie in einem früheren Artikel gezeigt, kehrte sich dieser Trend zwischen DIY und DIFM nach 2018 um. Seitdem nahm DIY wieder zu, sodass 2021 mehr als 60% der europäischen Heimwerkerarbeiten von Verbrauchern selbst ausgeführt wurden.
Dennoch bedeutet dies, dass etwa vier von zehn Heimwerkerarbeiten an andere vergeben werden. Diese können Einfluss auf Produktnutzung und Einkauf haben. Deshalb ist es für Hersteller und Marken entscheidend zu wissen, wer diese Beteiligten sind. Für den Bericht Q4 2021 des European Home Improvement Monitor von USP Marketing Consultancy fragten wir 6.800 Verbraucher aus 11 Ländern, an wen sie ihre Heimwerkerarbeiten vergaben.
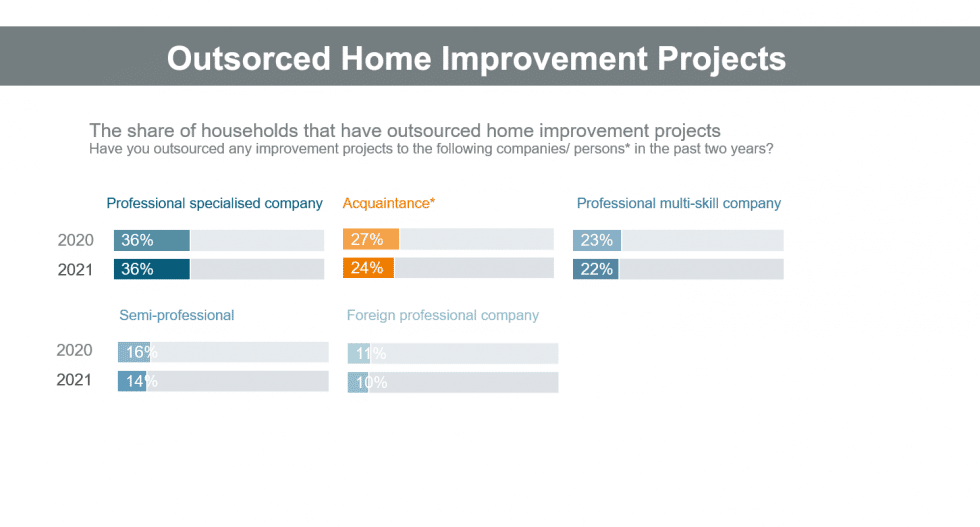
Wie die Grafik zeigt, berichtete etwa ein Viertel der europäischen Verbraucher, eine Heimwerkerarbeit an einen Bekannten vergeben zu haben. 36% berichteten von der Vergabe an ein professionelles Fachunternehmen, 22% an professionelle Betriebe mit mehreren Gewerken oder Allround-Handwerker. 18% vergaben Arbeiten an Semiprofis und 10% an ausländische professionelle Unternehmen.
Diese Prozentsätze beschreiben, welche Beteiligten Verbraucher nach eigenen Angaben beauftragten. Die aufgeführten Werte ergeben mehr als 100%. Sie sollten daher nicht zu einem Kreisdiagramm zusammengefügt oder als überschneidungsfreie Anteile aller ausgelagerten Arbeiten interpretiert werden.
Ein großer Anteil ausgelagerter Heimwerkerarbeiten geht eindeutig an Fachleute. Diese können den Prozess beeinflussen, einschließlich der Entscheidungen über Produkte, Marken und Einkaufsorte. So zeigte der damals kürzlich veröffentlichte European Handyman Monitor, dass professionelle Betriebe mit mehreren Gewerken hauptsächlich für private Hausbesitzer arbeiten und nach eigenen Angaben bei mehr als der Hälfte ihrer Projekte über den Einkauf entscheiden.
Warum sich der Einkaufskanal verändern kann
Wenn Fachleute, die Heimwerkerarbeiten übernehmen, über den Einkauf entscheiden, nutzen sie wahrscheinlich ihre vertrauten und bevorzugten Einkaufskanäle. Je nach Spezialisierung und Art der Arbeit reichen diese vom allgemeinen Baustoffgroßhandel über spezialisierte Großhändler bis hin zum direkten Einkauf beim Hersteller.
Das bedeutet, dass Marken von Heimwerkerprodukten, die üblicherweise auf die Einkaufskanäle von Verbrauchern setzen, bei der Vergabe von Arbeiten an Fachleute ins Hintertreffen geraten können. Selbst wenn der DIFM-Anteil sinkt, zeigen die Ergebnisse, dass der an Fachleute vergebene Anteil weiterhin beträchtlich ist.
Dies sind jedoch europäische Durchschnittswerte. Die Anteile ausgelagerter Heimwerkerarbeiten unterscheiden sich zwischen den untersuchten Ländern erheblich. Ebenso variieren die Arten der Arbeiten und die beauftragten Personen oder Unternehmen. Einen vollständigen Überblick über das DIY- und DIFM-Verhalten der Verbraucher in 11 Ländern, einschließlich der beauftragten Fachleute, bietet der Bericht Q4 2021 des European Home Improvement Monitor von USP Marketing Consultancy.
2024: Fachunternehmen und Bekannte
Die spätere Einordnung von 2024 beschrieb ausgelagerte Arbeiten und damit eine andere Kennzahl als die oben genannten Befragtenanteile aus Q4 2021.
Schauen wir uns an, wohin die ausgelagerten Arbeiten tatsächlich gehen. Im Jahr 2024 gingen 38% an professionelle, spezialisierte Unternehmen – weiterhin der größte Marktanteil. Doch welches Segment wuchs am schnellsten? Bekannte. Freunde, Familie, Nachbarn und nebenberufliche Helfer mit einigen handwerklichen Fähigkeiten. Diese Kategorie stieg deutlich von 19% im Jahr 2023 auf 29% im Jahr 2024. Das lässt sich nicht ignorieren.
Warum? Wieder einmal wegen der Kosten. Die Menschen wünschen sich Hilfe, umgehen jedoch das herkömmliche System. Nicht, weil sie es wollen, sondern weil sie das Gefühl haben, dazu gezwungen zu sein.
Es handelt sich nicht um zugelassene SHK-Teams oder um Unternehmen für komplette Renovierungen. Es sind ein Nachbar, der streicht, ein Cousin, der Fliesen verlegt, oder der handwerklich begabte Schwager des Trauzeugen. Sie füllen die Lücke, die teure oder nicht verfügbare Fachleute hinterlassen.
Q4 2025: Das semiprofessionelle Mittelfeld
Die Daten machen zunehmend ein wachsendes Mittelfeld sichtbar: den Semiprofi. Diese Gruppe – Freunde von Freunden mit Nebenverdienst, Schwäger der Nachbarn oder ein handwerklich begabter Onkel – hat stärker Fuß gefasst. Warum? Menschen möchten professionelle Hilfe, suchen sie jedoch zunehmend zu einem erschwinglicheren Preis als bei einem voll ausgestatteten Bauunternehmen.
Ausgabenerwartungen für 2025, erfasst in Q4 2024
Die folgenden Ergebnisse sind in Q4 2024 geäußerte Erwartungen für 2025, keine gemessenen Ergebnisse für 2025 oder Prognosen für 2026–2027.
Warum Menschen mit höheren Ausgaben rechneten
Die Hauptgründe, warum Menschen 2025 mehr für Heimwerkerarbeiten ausgeben wollten, sind einfach: mehr Arbeit, größere Projekte und höhere Preise. Es ging nicht um einen besseren Lebensstil oder das Verfolgen von Trends, sondern um Rückstände, Kostendruck und das Nachholen längst überfälliger Instandhaltung.
Verwechseln Sie dies jedoch nicht mit Wachstum bei besonders hochwertigen Projekten. Die erwarteten Ausgaben waren zweckorientiert, nicht auf Glanz und Luxus ausgerichtet.
Kosten und Verfügbarkeit
Arbeitskräftemangel belastet in weiten Teilen Europas weiterhin die Kapazitäten. Wer versucht, einen Installateur zu beauftragen, wird höchstwahrscheinlich von einem Auftragsrückstau berichten. Wenn Menschen Arbeiten auslagern möchten, treffen sie daher unmittelbar auf hohe Preise, lange Wartezeiten oder beides.
34% der Verbraucher nannten Kosten als Hindernis für die Vergabe – eine spürbare Hürde, die sie zu günstigeren Alternativen führt.
Dekorative und bauliche Arbeiten
Welche Arbeiten führen Menschen tatsächlich aus?
- Dekorative Arbeiten – etwa Streichen, Bodenverlegung, Tapezieren oder Möbelmodernisierung – nehmen zu. In Q4 2024 gaben 61% der Verbraucher an, 2025 mehr größere dekorative Arbeiten zu erwarten. Bei kleineren dekorativen Arbeiten lag der Anteil bei 57%
- Bauliche Arbeiten – kleine wie große – entwickeln sich flacher. Zwischen 52–60% der Befragten erwarteten hier keine Zunahme der Aktivität
Diese Erwartungen deuteten darauf hin, dass Verbraucher in Ästhetik und Funktionalität investieren wollten: in Dinge, die sie selbst erledigen oder ihrer Einschätzung nach bezahlbar vergeben können. Größere bauliche oder technische Projekte reagieren dagegen empfindlicher auf Kosten und die Verfügbarkeit von Arbeitskräften.
Dieser Markt verteilt sich auf unterschiedliche Arbeitsweisen
Vergessen Sie die Vorstellung, dass DIY verdrängt wird. Das geschieht nicht. Stattdessen beobachten wir eine größere Vielfalt bei DIFM. Mehr Menschen vergeben Arbeiten, aber nicht im traditionellen Sinne. Sie nutzen kleinere Teams, informelle Hilfe und Semiprofis. Sie gehen andere Kompromisse ein als noch vor fünf Jahren.
Gleichzeitig bleibt DIY der größere Teil aller Arbeiten. Menschen mit Fähigkeiten – insbesondere diejenigen, die Erfahrung, Selbstvertrauen oder eine Freizeitbeschäftigung aufgebaut haben – bleiben dabei. Von Land zu Land entwickelt sich dies völlig unterschiedlich.
Es handelt sich nicht einfach um einen Wechsel von DIY zu DIFM, sondern um eine Ausweitung auf mehrere Wege. Wenn Sie nur einen dieser Wege bedienen können, geraten Sie ins Hintertreffen.
Fazit
Wenn Sie noch darauf warten, dass DIY zusammenbricht oder DIFM flächendeckend zum Branchenstandard wird, sollten Sie genauer hinsehen. Es gibt mehr Kanäle, mehr Beteiligte und mehr Grauzonen zwischen umfassender professioneller Vergabe und Wochenend-DIY. Das ist nichts Schlechtes, sondern anders als erwartet. Wenn Sie die Unterschiede verfolgen – wer arbeitet, wer die Materialien kauft und wie die lokalen Gewohnheiten aussehen –, erkennen Sie schnell, wohin sich die Chancen verlagern.
Der europäische Renovierungsmarkt wird reifer. Wir sehen pragmatischere Hausbesitzer, die bereit sind, selbst anzupacken, und zugleich wissen, wann sie ihre Grenzen erreicht haben.
Maßgeschneiderte Marktforschung
Berücksichtigen Sie die unterschiedlichen Herangehensweisen beim Renovieren
DIY, professionelle Arbeiten und informelle Hilfe können bei den Projekten eines Haushalts nebeneinander bestehen. USP kann Ihnen helfen zu verstehen, wer die Produkte auswählt, wer die Arbeiten ausführt und was die einzelnen Beteiligten von Ihrem Unternehmen benötigen.
Untersuchung zur Marktsegmentierung
Identifizieren Sie Gruppen anhand ihres DIY-Selbstvertrauens, ihrer Vergabepräferenzen und ihrer Projektanforderungen, damit Ihr Angebot die unterschiedlichen Vorgehensweisen der Verbraucher bei der Organisation von Heimwerkerarbeiten widerspiegelt.
Untersuchung der Kundenreise
Verfolgen Sie, wie Hausbesitzer und ihre gewählten Helfer die Produktauswahl, den Kauf und die Installation beeinflussen, um herauszufinden, wo Ihre Marke relevante Unterstützung leisten kann.
Forschung im Bereich Produktentwicklung
Testen Sie Produkt- und Dienstleistungskonzepte, die konkrete Projekthindernisse angehen – von klareren Anleitungen für Heimwerker bis hin zu praktischen Lösungen für professionelle oder informelle Helfer.
Read more
17 November 2026 I Dirk Hoogenboom
Forschung im Bereich Produktentwicklung für Hersteller von Bauprodukten
13 Mai 2025 I Dirk Hoogenboom
Das Verbraucherverhalten im Bereich Heimwerkerbedarf verstehen
14 April 2025 I Dirk Hoogenboom
Warum Marktforschung im Bereich Heimwerkerbedarf eine große Rolle spielt
17 März 2025 I Dirk Hoogenboom